Séreignarsparnaður er góður kostur
Þú getur ráðstafað allt að 9,5% af launum í séreign hjá Gildi: 6% í séreignarsparnað og 3,5% í tilgreinda séreign.
Kynntu þér málið og byrjaðu að spara.
Séreignarsparnaður
Séreignarsparnaður er hagstæður sparnaður enda sparar þú meira en upphæðina sem er dregin af laununum þínum. Þú borgar engan skatt af upphæðinni þegar hún er greidd í sparnaðinn og vinnuveitandinn greiðir 2% mótframlag sem er í raun launahækkun. Þú ræður sjálfur hvernig þú ávaxtar þína eign.
Tilgreind séreign
Af 15,5% skylduiðgjaldi er hægt að ráðstafa allt að 3,5% í tilgreinda séreign. Tilgreind séreign erfist, þú hefur val um fjárfestingarleiðir og hún getur veitt þér aukið fjárhagslegt svigrúm síðar á ævinni. Á móti myndast minni réttindi í samtryggingardeild, svo sem til elli-, maka- og barnalífeyris.
Þú velur hvernig þín eign er ávöxtuð
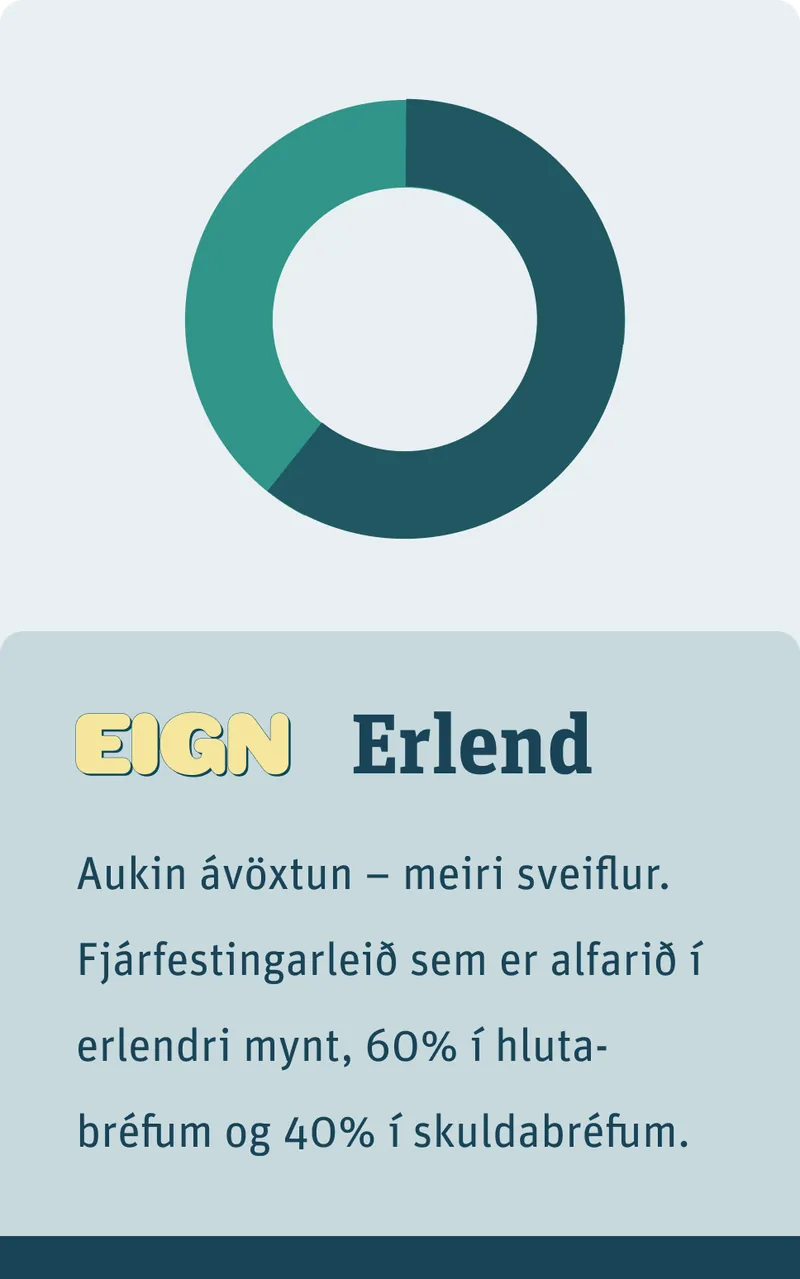
Þú velur hvaða fjárfestingarleið hentar þér best. Þú hefur val um hversu mikið af þinni séreign er fjárfest í hlutabréfum eða skuldabréfum, m.a. eftir því hversu mikilli væntri ávöxtun þú sækist eftir. Á sama tíma er hægt að takmarka áhættu og velja leiðir með lægra hlutfall hlutabréfa eða eingöngu verðtryggð innlán. Einnig er nú í boði sá valmöguleiki að fjárfesta alfarið í erlendri mynt.
Við mælum með því að þú kynnir þér fjölbreyttar fjárfestingarleiðir Gildis vel og komir til okkar í ráðgjöf ef þú hefur spurningar sem við svörum ekki hér.
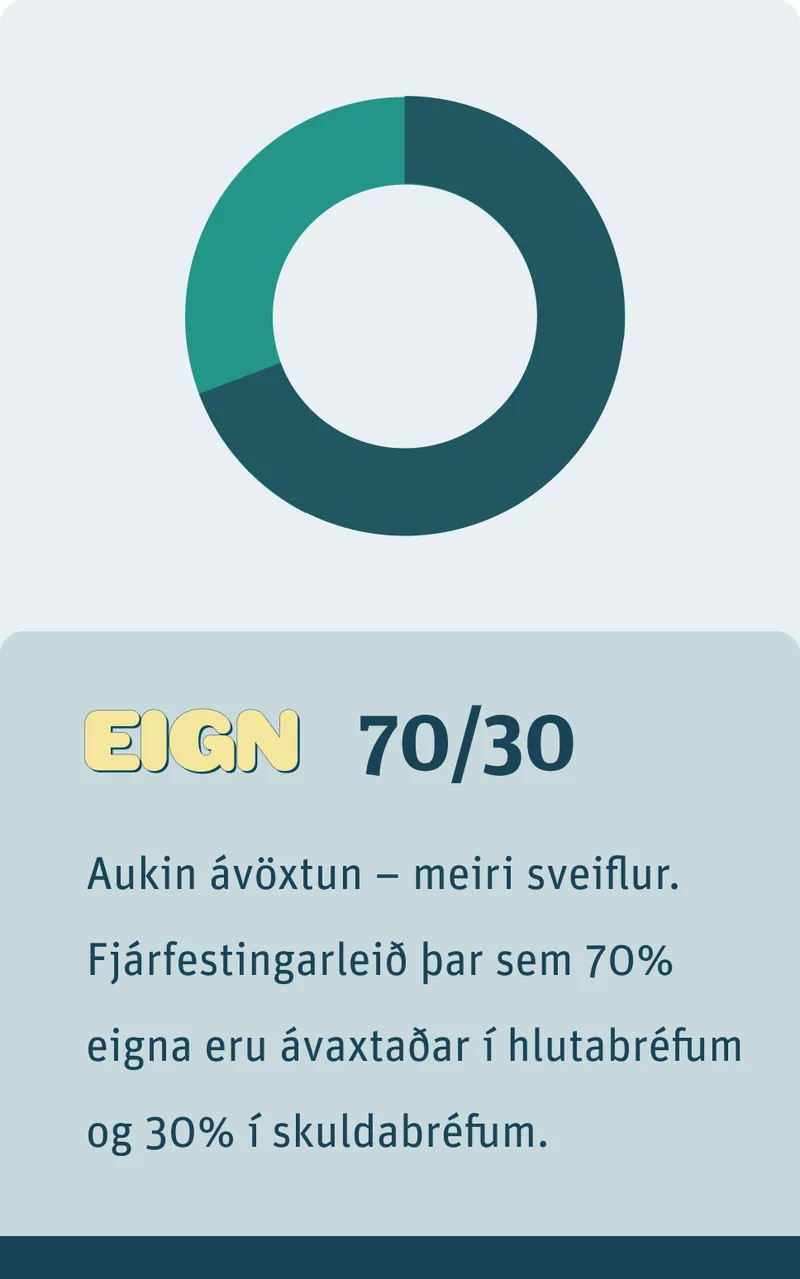
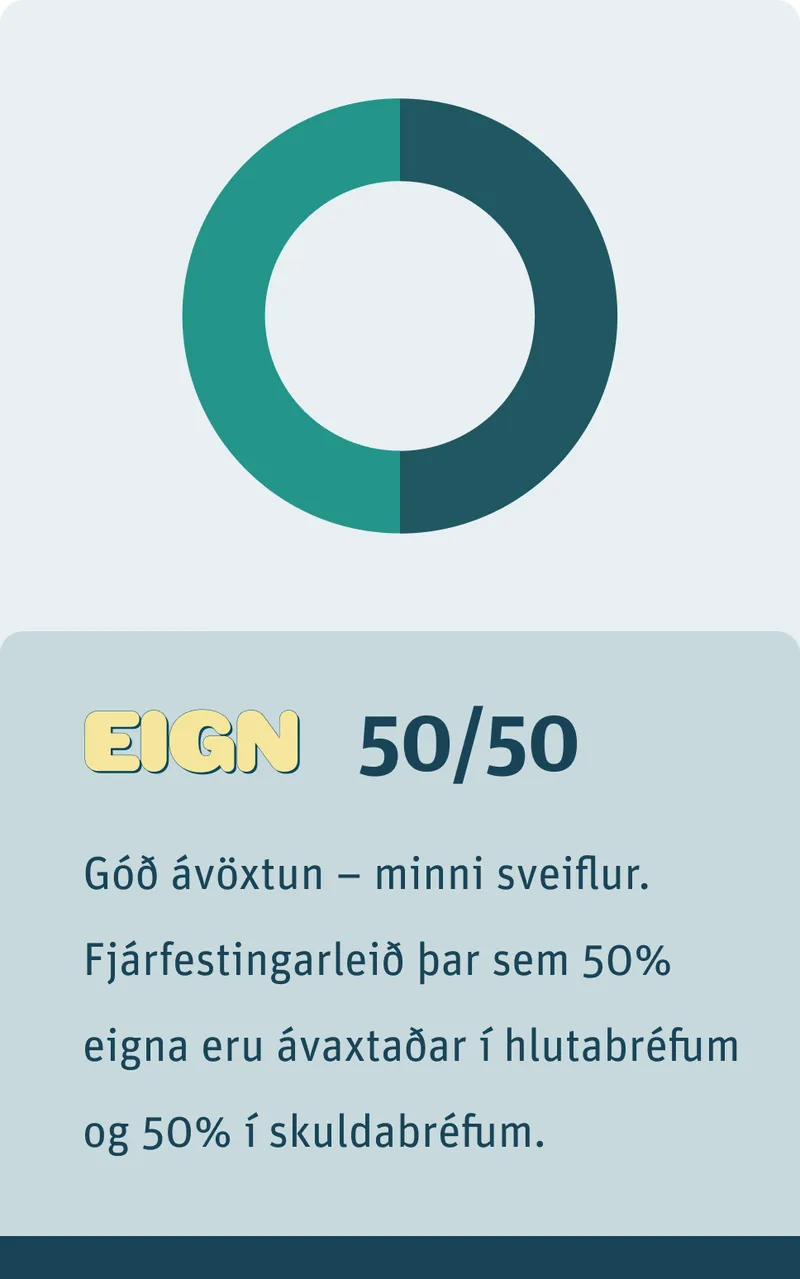
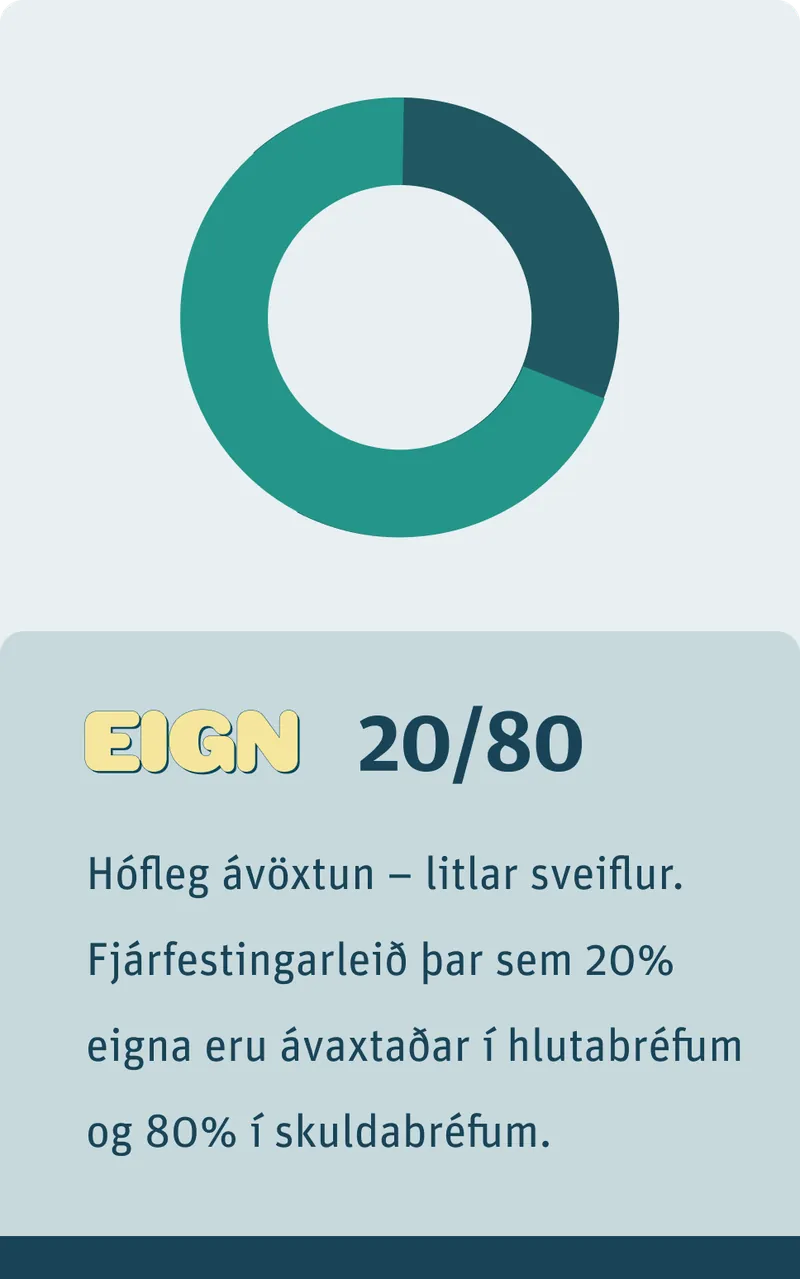
Viltu að við sjáum um þetta fyrir þig?
Við vekjum athygli á Eign - Aldurstengd, en þar er leitast eftir að þú sért í þeirri fjárfestingarleið sem hentar þínum aldri.
Þú færist milli fjárfestingarleiða eftir því sem þú eldist sem miðar að því að þín Eign sé á réttum stað. Einfalt og þægilegt.
Þú getur nýtt uppsafnaðan séreignarsparnað skattfrjálst við fyrstu kaup húsnæðis eða ef þú hefur ekki átt húsnæði síðustu fimm ár.
Þegar þú hefur eignast íbúð getur þú notað iðgjöld í séreignarsparnað skattfrjálst til greiðslu inn á húsnæðslán. Þannig eignastu íbúðina hraðar og greiðslubyrðin lækkar að auki hraðar.
Frá og með 1. október til 1. desember 2026 er hægt að sækja um séreign inn á lán fyrir iðgjöld ársins 2026 á vef skattsins.
Reiknaðu dæmið til enda
Með lífeyrisreiknivél Gildis gefst þér tækifæri á að reikna hvernig séreignarsparnaðurinn þinn, hvort sem um er að ræða hefðbundinn séreignarsparnað eða tilgreinda séreign, getur nýst þér.
Reiknaðu dæmið til enda hér: